O que foi decidido
Uma decisão em mandado de segurança tinha suspendido a cobrança das parcelas do FIES. Mesmo assim, a Caixa manteve o contrato como atrasado e o CPF ficou negativado de dezembro de 2024 a fevereiro de 2026, por uma dívida acima de R$ 53.000. A Caixa disse que não tinha localizado a ação anterior. O juiz rejeitou a defesa e julgou procedentes os pedidos.
Por que o juiz decidiu assim
A discussão não era sobre as regras do FIES, e sim sobre falha na prestação do serviço bancário. Como agente financeiro que cobra e negativa, a Caixa responde pelos danos da própria operação.
A própria defesa da Caixa admitiu que só baixou as restrições e inibiu as cobranças em 2026. Não ter localizado a ação anterior é fortuito interno, risco da atividade bancária, e não afasta a responsabilidade.
Para fixar o valor, o juiz considerou a capacidade econômica da Caixa, a dívida expressiva usada na negativação e o tempo longo em que o nome ficou restrito.
O que a decisão determinou
Declarou inexigíveis as parcelas e nulas as cobranças e negativações do período coberto pela suspensão, mandou a Caixa excluir em definitivo o nome e o CPF dos cadastros de proteção ao crédito e a condenou a pagar R$ 10.000 por danos morais. Depois do período suspenso, o contrato volta a seguir as regras normais.
O que está escrito na decisão
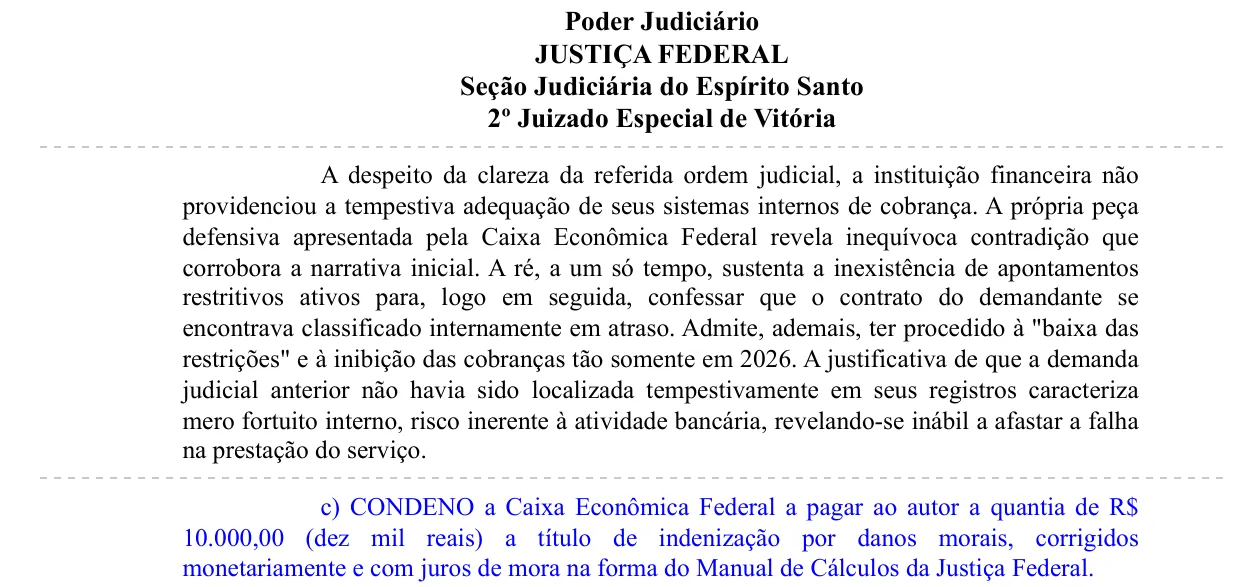
A justificativa de que a demanda judicial anterior não havia sido localizada tempestivamente em seus registros caracteriza mero fortuito interno, risco inerente à atividade bancária, revelando-se inábil a afastar a falha na prestação do serviço.
O que isso significa para outros médicos
Ganhar a suspensão das parcelas não basta: o banco precisa cumprir. Quem continua recebendo boleto ou é negativado depois de uma decisão favorável deve guardar as provas (boletos, consulta ao SPC e Serasa, e-mails). Nesta sentença, o descumprimento virou indenização.
O resultado de cada caso depende do contrato, dos meses comprovados e dos documentos de cada período. Uma decisão vale para o processo em que foi dada e mostra como os juízes estão lendo a lei.
Perguntas frequentes
Depois da suspensão, eu nunca mais pago o FIES?
Não. Nesta sentença de julho de 2026, o juiz deixou claro que a inexigibilidade vale só para o período coberto pela suspensão judicial. Terminado esse período, o contrato volta ao cronograma normal de amortização.
Como funciona o abatimento de 1% do FIES?
O art. 6º-B da Lei 10.260/2001 permite abater 1% do saldo devedor consolidado por mês trabalhado como médico em equipe de Saúde da Família em área prioritária (inciso II) ou no SUS durante a emergência da Covid-19 (inciso III). Enquanto houver direito ao abatimento pela Saúde da Família, as parcelas ficam suspensas.
O STJ já decidiu até quando vai o período da pandemia?
Ainda não. O STJ afetou em julho de 2026 o Tema 1461 para definir o termo final. Muitas decisões seguem o Tema 372 da TNU, que vai de março de 2020 a 22 de maio de 2022, mas esse marco pode mudar quando o STJ fixar a tese.
Uma decisão favorável a outro médico vale para mim?
Não automaticamente. Cada decisão vale para o processo em que foi dada. Ela mostra como os juízes estão lendo a lei, mas o seu caso depende do contrato, dos meses comprovados e dos documentos.
Leia também
- Todas as decisões: Abatimento e carência do FIES
- Abatimento do FIES (página-pilar)
- Parcela do FIES pesando no começo da carreira? O que a lei prevê sobre juros e carência para médicos
- Pedido administrativo ou judicial do FIES: quando usar cada via.
Conteúdo informativo, em conformidade com o Provimento 205/2021 da OAB. Não constitui promessa de resultado. Cada caso exige análise individualizada.