O que foi decidido
A médica tinha vínculos como empregada e como contribuinte individual. A Fazenda Nacional se manifestou pela dispensa de contestação e de recurso, com base nas Portarias PGFN 502/2016 e 985/2016, e juntou o cálculo da Receita feito mês a mês. O juiz julgou o pedido integralmente procedente.
Por que o juiz decidiu assim
O teto do salário de contribuição (art. 28, § 5º, da Lei 8.212/1991) vale mesmo com múltiplos vínculos ou fontes pagadoras, como empregado e como contribuinte individual.
O teto existe para manter a proporção entre o que se paga e o que se recebe. Recolher acima dele, sem benefício correspondente, é enriquecimento ilícito da União e deve ser restituído (art. 165, I, do CTN).
O STJ já firmou, no REsp 1.135.946/SP, que a contribuição incide sobre o total das remunerações, limitado ao teto.
O que a decisão determinou
Condenou a União a restituir o que foi recolhido acima do teto nas competências comprovadas a partir de 27 de julho de 2020, com Selic, em valor a ser apurado na liquidação e pago por requisição de pequeno valor.
O que está escrito na decisão
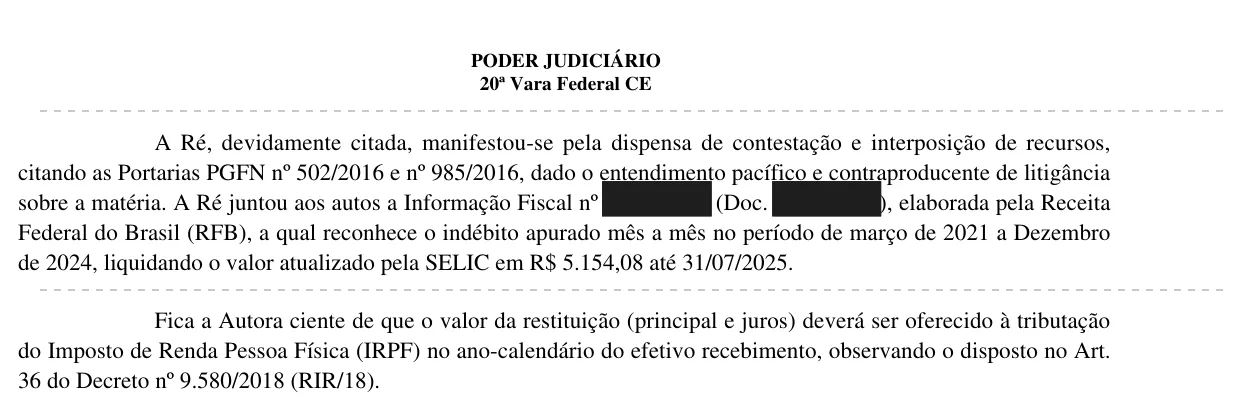
A Ré, devidamente citada, manifestou-se pela dispensa de contestação e interposição de recursos, citando as Portarias PGFN nº 502/2016 e nº 985/2016, dado o entendimento pacífico e contraproducente de litigância sobre a matéria.
O que isso significa para outros médicos
Quando a própria Procuradoria da Fazenda trata o tema como pacífico, a discussão deixa de ser se há direito e passa a ser quanto há a receber. Por isso o trabalho que decide o caso é a conta mês a mês. A sentença também lembrou que o valor recebido deve ser declarado no imposto de renda do ano em que for pago.
O resultado de cada caso depende dos vínculos, dos meses em que a soma passou do teto e dos documentos de cada competência. Uma decisão vale para o processo em que foi dada e mostra como os juízes estão lendo a lei.
Perguntas frequentes
O valor que eu receber de volta paga imposto de renda?
Nesta sentença de novembro de 2025, o juiz registrou que o valor da restituição, principal e juros, deve ser oferecido à tributação do imposto de renda no ano do efetivo recebimento, conforme o art. 36 do Regulamento do Imposto de Renda.
Por que o médico com dois ou mais vínculos paga INSS acima do teto?
Porque cada fonte pagadora (hospital, prefeitura, cooperativa, empresa) desconta a contribuição sobre o que ela mesma paga, sem saber o que as outras pagaram. Quando a soma do mês passa do teto do salário de contribuição, o que foi descontado sobre o excedente é indevido e pode ser pedido de volta.
Até quantos anos para trás dá para pedir?
Cinco anos contados de cada recolhimento (art. 168, I, do CTN). O que foi descontado antes disso prescreve. O pedido feito na Receita não segura esse prazo para a ação judicial (Súmula 625 do STJ), então cada mês que passa pode sair da conta.
Uma decisão favorável a outro médico vale para mim?
Não automaticamente. Cada decisão vale para o processo em que foi dada. Ela mostra como os juízes estão lendo a lei, mas o seu caso depende dos seus vínculos, dos meses em que a soma passou do teto e dos documentos.
Leia também
- Todas as decisões: Restituição do INSS acima do teto
- Restituição de INSS para médicos (página-pilar)
- Correção pela Selic na restituição de INSS: como o valor é atualizado.
- Restituição de INSS: como funciona a análise antes de pedir.
Conteúdo informativo, em conformidade com o Provimento 205/2021 da OAB. Não constitui promessa de resultado. Cada caso exige análise individualizada.