O que foi decidido
A médica, com vários vínculos, tinha protocolado os pedidos de restituição na Receita em agosto de 2024. Um ano depois, eles ainda estavam em análise, e ela foi à Justiça. A União alegou que não havia recusa da Receita e, por isso, faltava interesse de agir. O juiz rejeitou a preliminar e julgou o pedido integralmente procedente.
Por que o juiz decidiu assim
A inércia da administração por período excessivo, mesmo sem negar formalmente o pedido, configura resistência tácita e legitima a ação, sob pena de ofensa ao art. 5º, XXXV, da Constituição.
A contribuição recolhida sobre o que passa do teto não gera benefício maior no futuro. Por isso é pagamento indevido e enriquecimento sem causa da União (art. 28, § 5º, da Lei 8.212/1991 e art. 165, I, do CTN).
A instrução normativa da Receita manda o contribuinte informar às fontes pagadoras quando passa do teto, mas descumprir essa obrigação formal não torna devida a cobrança acima do limite legal.
O que a decisão determinou
Condenou a União a restituir as contribuições recolhidas acima do teto nas competências comprovadas a partir de 31 de agosto de 2020, com Selic, em valor a ser apurado na liquidação e pago por requisição de pequeno valor.
O que está escrito na decisão
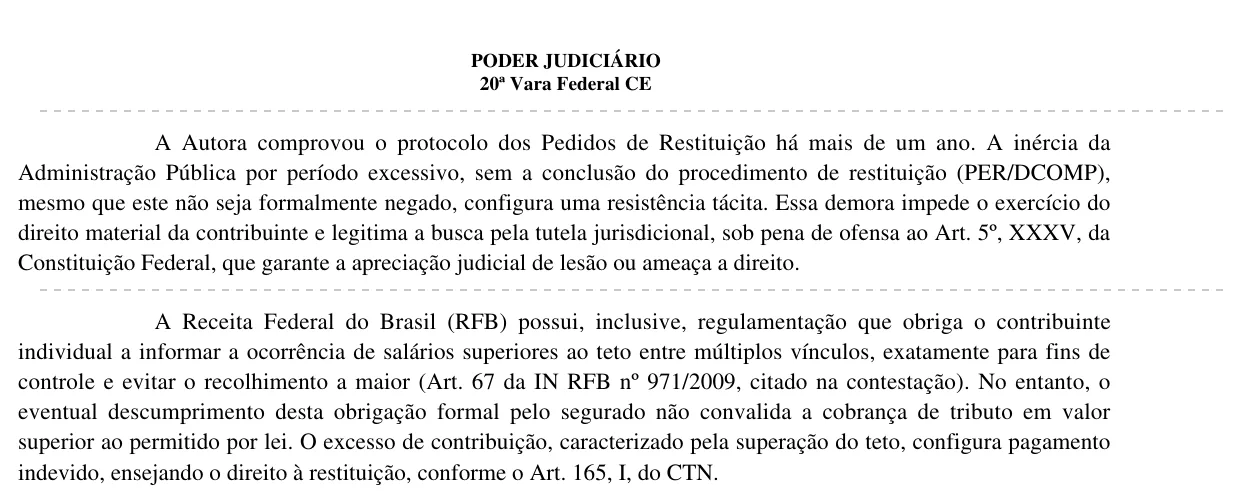
A inércia da Administração Pública por período excessivo, sem a conclusão do procedimento de restituição (PER/DCOMP), mesmo que este não seja formalmente negado, configura uma resistência tácita.
O que isso significa para outros médicos
Esperar a Receita tem custo. A mesma sentença lembra que o PER/DCOMP não interrompe o prazo de cinco anos para a ação judicial (Súmula 625 do STJ). A médica só não perdeu meses porque limitou o pedido ao período ainda dentro do prazo quando entrou na Justiça.
O resultado de cada caso depende dos vínculos, dos meses em que a soma passou do teto e dos documentos de cada competência. Uma decisão vale para o processo em que foi dada e mostra como os juízes estão lendo a lei.
Perguntas frequentes
Não avisei as fontes pagadoras que passava do teto. Perdi o direito?
Nesta sentença de novembro de 2025, não. O juiz registrou que a obrigação de informar as fontes pagadoras é formal e que descumpri-la não torna devida a contribuição acima do teto.
Por que o médico com dois ou mais vínculos paga INSS acima do teto?
Porque cada fonte pagadora (hospital, prefeitura, cooperativa, empresa) desconta a contribuição sobre o que ela mesma paga, sem saber o que as outras pagaram. Quando a soma do mês passa do teto do salário de contribuição, o que foi descontado sobre o excedente é indevido e pode ser pedido de volta.
Até quantos anos para trás dá para pedir?
Cinco anos contados de cada recolhimento (art. 168, I, do CTN). O que foi descontado antes disso prescreve. O pedido feito na Receita não segura esse prazo para a ação judicial (Súmula 625 do STJ), então cada mês que passa pode sair da conta.
Uma decisão favorável a outro médico vale para mim?
Não automaticamente. Cada decisão vale para o processo em que foi dada. Ela mostra como os juízes estão lendo a lei, mas o seu caso depende dos seus vínculos, dos meses em que a soma passou do teto e dos documentos.
Leia também
- Todas as decisões: Restituição do INSS acima do teto
- Restituição de INSS para médicos (página-pilar)
- Restituição de INSS: via administrativa ou judicial, quando usar cada uma.
- Prazo de 5 anos do INSS: por que cada mês perdido sai do cálculo.
Conteúdo informativo, em conformidade com o Provimento 205/2021 da OAB. Não constitui promessa de resultado. Cada caso exige análise individualizada.