O que foi decidido
A médica tinha vários vínculos simultâneos. A União contestou dizendo que ela precisava juntar fichas financeiras, GFIP, guias e eSocial para provar o que foi retido. A juíza rejeitou a exigência, aplicou a distribuição dinâmica do ônus da prova e julgou procedente o pedido.
Por que o juiz decidiu assim
Quem exerce mais de uma atividade é filiado em relação a cada uma, mas a soma das remunerações, para fins de contribuição, não pode passar do teto (arts. 12, § 2º, e 28, § 5º, da Lei 8.212/1991, e art. 29, § 2º, da Lei 8.213/1991).
A alegação genérica de que os documentos são insuficientes não se sustenta, porque a União tem a integralidade da malha fiscal e previdenciária e melhores condições de mostrar um cálculo diferente.
Sem prova em sentido contrário, aplica-se a distribuição dinâmica do ônus da prova (art. 373, § 1º, do CPC) e o princípio da cooperação.
O que a decisão determinou
Declarou que não há relação jurídica que autorize a contribuição sobre o que passa do teto e condenou a União a restituir o que foi pago de 06/2021 a 07/2024, com Selic, descontado o que a Receita já tiver devolvido nos pedidos administrativos.
O que está escrito na decisão
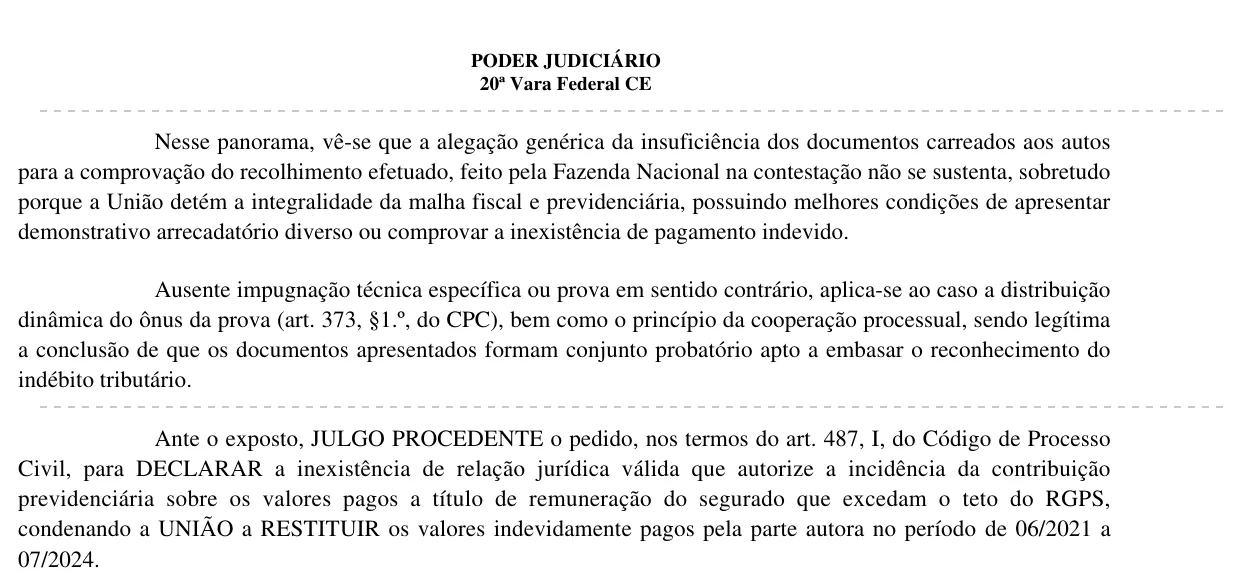
A alegação genérica da insuficiência dos documentos carreados aos autos para a comprovação do recolhimento efetuado, feito pela Fazenda Nacional na contestação não se sustenta, sobretudo porque a União detém a integralidade da malha fiscal e previdenciária, possuindo melhores condições de apresentar demonstrativo arrecadatório diverso ou comprovar a inexistência de pagamento indevido.
O que isso significa para outros médicos
Muitos médicos não guardam todos os contracheques de cinco anos, sobretudo de plantões e vínculos encerrados. Nesta sentença, CNIS, declarações de imposto de renda e uma planilha mês a mês foram suficientes, porque quem tem todos os dados é a própria União.
O resultado de cada caso depende dos vínculos, dos meses em que a soma passou do teto e dos documentos de cada competência. Uma decisão vale para o processo em que foi dada e mostra como os juízes estão lendo a lei.
Perguntas frequentes
A declaração de imposto de renda ajuda a provar o desconto?
Nesta sentença de janeiro de 2026, ajudou. A juíza citou as declarações de imposto de renda como prova da retenção efetiva da contribuição na fonte, ao lado do CNIS e da planilha de cálculo.
Por que o médico com dois ou mais vínculos paga INSS acima do teto?
Porque cada fonte pagadora (hospital, prefeitura, cooperativa, empresa) desconta a contribuição sobre o que ela mesma paga, sem saber o que as outras pagaram. Quando a soma do mês passa do teto do salário de contribuição, o que foi descontado sobre o excedente é indevido e pode ser pedido de volta.
Até quantos anos para trás dá para pedir?
Cinco anos contados de cada recolhimento (art. 168, I, do CTN). O que foi descontado antes disso prescreve. O pedido feito na Receita não segura esse prazo para a ação judicial (Súmula 625 do STJ), então cada mês que passa pode sair da conta.
Uma decisão favorável a outro médico vale para mim?
Não automaticamente. Cada decisão vale para o processo em que foi dada. Ela mostra como os juízes estão lendo a lei, mas o seu caso depende dos seus vínculos, dos meses em que a soma passou do teto e dos documentos.
Leia também
- Todas as decisões: Restituição do INSS acima do teto
- Restituição de INSS para médicos (página-pilar)
- DIRF na restituição de INSS do médico: o que é e por que importa.
- CNIS do médico: como ler o extrato e achar INSS pago a mais.
Conteúdo informativo, em conformidade com o Provimento 205/2021 da OAB. Não constitui promessa de resultado. Cada caso exige análise individualizada.