O que foi decidido
O médico prestava serviço como contribuinte individual, ao mesmo tempo, para duas cooperativas médicas, um programa federal de provimento, uma prefeitura e a própria empresa, e a soma passou do teto em vários meses entre 2022 e 2025. A União alegou falta de interesse e prova insuficiente. O juiz afastou as duas alegações e julgou procedente o pedido.
Por que o juiz decidiu assim
O Tema 1.373 do STF dispensa o requerimento administrativo prévio para a ação de restituição de tributo, e a tese se aplica à contribuição recolhida acima do teto.
O pedido feito na Receita não interrompe nem suspende a prescrição (Súmula 625 do STJ). Exigir que o contribuinte espere a via administrativa pode fazê-lo perder meses.
Os dados do CNIS vêm de declarações e recolhimentos contabilizados pela própria União. Negar valor de prova a eles seria comportamento contraditório.
O que a decisão determinou
Condenou a União a restituir o que foi recolhido acima do teto nas competências de 11/2022, 01/2023, 05 e 06/2023, 09 e 10/2023 e de 01/2024 a 02/2025, com Selic desde cada recolhimento, em valor a ser apurado na liquidação.
O que está escrito na decisão
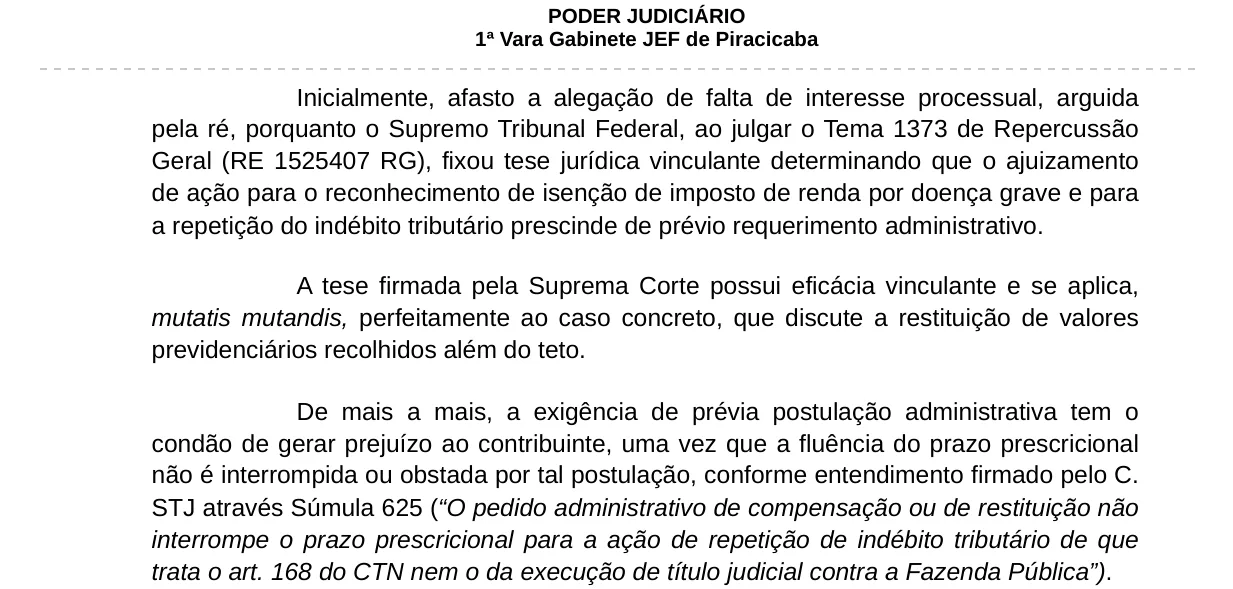
A exigência de prévia postulação administrativa tem o condão de gerar prejuízo ao contribuinte, uma vez que a fluência do prazo prescricional não é interrompida ou obstada por tal postulação, conforme entendimento firmado pelo C. STJ através Súmula 625.
O que isso significa para outros médicos
O prazo de cinco anos é contado de cada desconto, mês a mês. Quem espera a Receita responder vê os meses mais antigos saírem da conta. A sentença também mostra que o vínculo como contribuinte individual (cooperativa, programa federal, empresa própria) entra na soma tanto quanto o emprego com carteira.
O resultado de cada caso depende dos vínculos, dos meses em que a soma passou do teto e dos documentos de cada competência. Uma decisão vale para o processo em que foi dada e mostra como os juízes estão lendo a lei.
Perguntas frequentes
Trabalho por cooperativa e pela minha empresa. Isso entra na soma do teto?
Nesta sentença de agosto de 2026, entrou. O juiz somou as remunerações de duas cooperativas, de um programa federal, de uma prefeitura e da empresa do médico, todas registradas no CNIS, e reconheceu o excesso nos meses em que a soma passou do teto.
Por que o médico com dois ou mais vínculos paga INSS acima do teto?
Porque cada fonte pagadora (hospital, prefeitura, cooperativa, empresa) desconta a contribuição sobre o que ela mesma paga, sem saber o que as outras pagaram. Quando a soma do mês passa do teto do salário de contribuição, o que foi descontado sobre o excedente é indevido e pode ser pedido de volta.
Até quantos anos para trás dá para pedir?
Cinco anos contados de cada recolhimento (art. 168, I, do CTN). O que foi descontado antes disso prescreve. O pedido feito na Receita não segura esse prazo para a ação judicial (Súmula 625 do STJ), então cada mês que passa pode sair da conta.
Uma decisão favorável a outro médico vale para mim?
Não automaticamente. Cada decisão vale para o processo em que foi dada. Ela mostra como os juízes estão lendo a lei, mas o seu caso depende dos seus vínculos, dos meses em que a soma passou do teto e dos documentos.
Leia também
- Todas as decisões: Restituição do INSS acima do teto
- Restituição de INSS para médicos (página-pilar)
- Prazo de 5 anos do INSS: por que cada mês perdido sai do cálculo.
- INSS sobre pró-labore de PJ médica: 11%, teto e patronal de 20%.
Conteúdo informativo, em conformidade com o Provimento 205/2021 da OAB. Não constitui promessa de resultado. Cada caso exige análise individualizada.