O que foi decidido
Cada prefeitura descontava a contribuição sobre o que pagava, sem considerar a outra, e a soma passou do teto em janeiro e fevereiro de 2021 e em todos os meses de 2022 a 2024. O crédito histórico apontado na memória de cálculo foi de R$ 57.734,57. A União alegou que o excesso era culpa do próprio médico, que não avisou as fontes pagadoras, e que a prova era insuficiente. O juiz rejeitou as duas teses.
Por que o juiz decidiu assim
O teto do salário de contribuição (art. 28, § 5º, da Lei 8.212/1991) vale para o conjunto das remunerações do mês. O exercício de atividades simultâneas não autoriza que a contribuição total passe desse limite.
A falta de comunicação entre o segurado e as fontes pagadoras não transforma em devido o tributo recolhido além do limite legal. Demonstrado o pagamento a mais, existe o direito à restituição.
CNIS, informações das fontes pagadoras, espelhos de PER/DCOMP e memória de cálculo, analisados em conjunto, provaram os vínculos, as bases e os valores descontados.
O que a decisão determinou
Condenou a União a restituir o que foi efetivamente recolhido acima do teto nas competências 01 e 02/2021 e de 01/2022 a 12/2024, conforme a memória de cálculo, com Selic, descontado o que já tiver sido devolvido pela Receita e respeitado o limite do Juizado.
O que está escrito na decisão
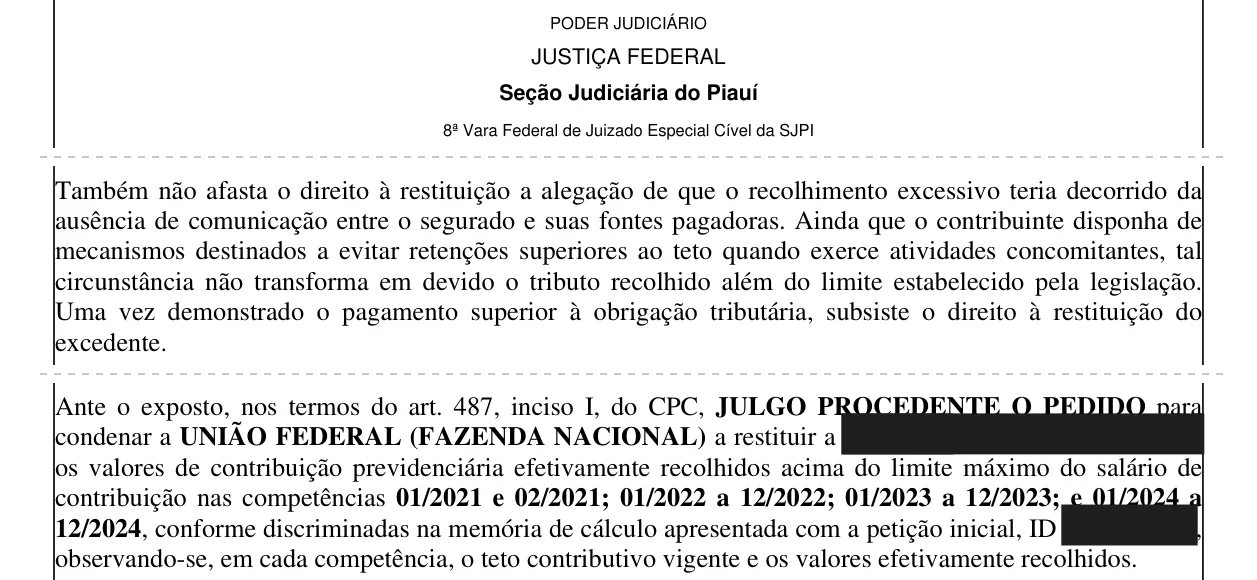
Ainda que o contribuinte disponha de mecanismos destinados a evitar retenções superiores ao teto quando exerce atividades concomitantes, tal circunstância não transforma em devido o tributo recolhido além do limite estabelecido pela legislação.
O que isso significa para outros médicos
O caso mais comum de INSS acima do teto é o do médico com dois vínculos públicos ou privados, cada um descontando sem saber do outro. Quatro anos de excesso somam valores relevantes, e a prova se monta com documentos que o médico consegue reunir: CNIS, informes das fontes pagadoras e o cálculo mês a mês.
O resultado de cada caso depende dos vínculos, dos meses em que a soma passou do teto e dos documentos de cada competência. Uma decisão vale para o processo em que foi dada e mostra como os juízes estão lendo a lei.
Perguntas frequentes
Que documentos o juiz usou para reconhecer o excesso?
Nesta sentença de setembro de 2026: o extrato do CNIS, as informações das duas fontes pagadoras, os pedidos de restituição feitos na Receita com os espelhos do PER/DCOMP e a memória de cálculo mês a mês. O juiz disse que esses documentos devem ser lidos em conjunto.
Por que o médico com dois ou mais vínculos paga INSS acima do teto?
Porque cada fonte pagadora (hospital, prefeitura, cooperativa, empresa) desconta a contribuição sobre o que ela mesma paga, sem saber o que as outras pagaram. Quando a soma do mês passa do teto do salário de contribuição, o que foi descontado sobre o excedente é indevido e pode ser pedido de volta.
Até quantos anos para trás dá para pedir?
Cinco anos contados de cada recolhimento (art. 168, I, do CTN). O que foi descontado antes disso prescreve. O pedido feito na Receita não segura esse prazo para a ação judicial (Súmula 625 do STJ), então cada mês que passa pode sair da conta.
Uma decisão favorável a outro médico vale para mim?
Não automaticamente. Cada decisão vale para o processo em que foi dada. Ela mostra como os juízes estão lendo a lei, mas o seu caso depende dos seus vínculos, dos meses em que a soma passou do teto e dos documentos.
Leia também
- Todas as decisões: Restituição do INSS acima do teto
- Restituição de INSS para médicos (página-pilar)
- Restituição do INSS para médico com dois ou mais vínculos: vale a pena?
- DIRF na restituição de INSS do médico: o que é e por que importa.
Conteúdo informativo, em conformidade com o Provimento 205/2021 da OAB. Não constitui promessa de resultado. Cada caso exige análise individualizada.