O que foi decidido
A clínica faz endoscopia, colonoscopia e procedimentos cirúrgicos em sede própria. A Receita alegou que ela estava no Simples até dezembro de 2025. O juiz esclareceu que o pedido trata do lucro presumido, adotado a partir de janeiro de 2026, e concedeu a segurança. A liminar tinha sido negada.
Por que o juiz decidiu assim
O pedido não alcança o período do Simples Nacional, e sim o regime do lucro presumido adotado em janeiro de 2026. Por isso há interesse concreto em definir a tributação dali em diante.
A clínica provou ter estabelecimento próprio, alvará de funcionamento, licença sanitária, empregados, compra de insumos como oxigênio medicinal e material hospitalar, e a realização dos exames e procedimentos na própria sede.
Para o juiz, isso mostra empresa organizada para procedimentos que exigem estrutura, equipamentos, insumos e custos diferenciados, e não mera atividade intelectual de consultório.
O que a decisão determinou
Declarou o direito de recolher o IRPJ sobre 8% e a CSLL sobre 12% da receita de endoscopia, colonoscopia e procedimentos cirúrgicos feitos nas próprias dependências, a partir de janeiro de 2026, com compensação do que foi pago a mais desde então.
O que está escrito na decisão
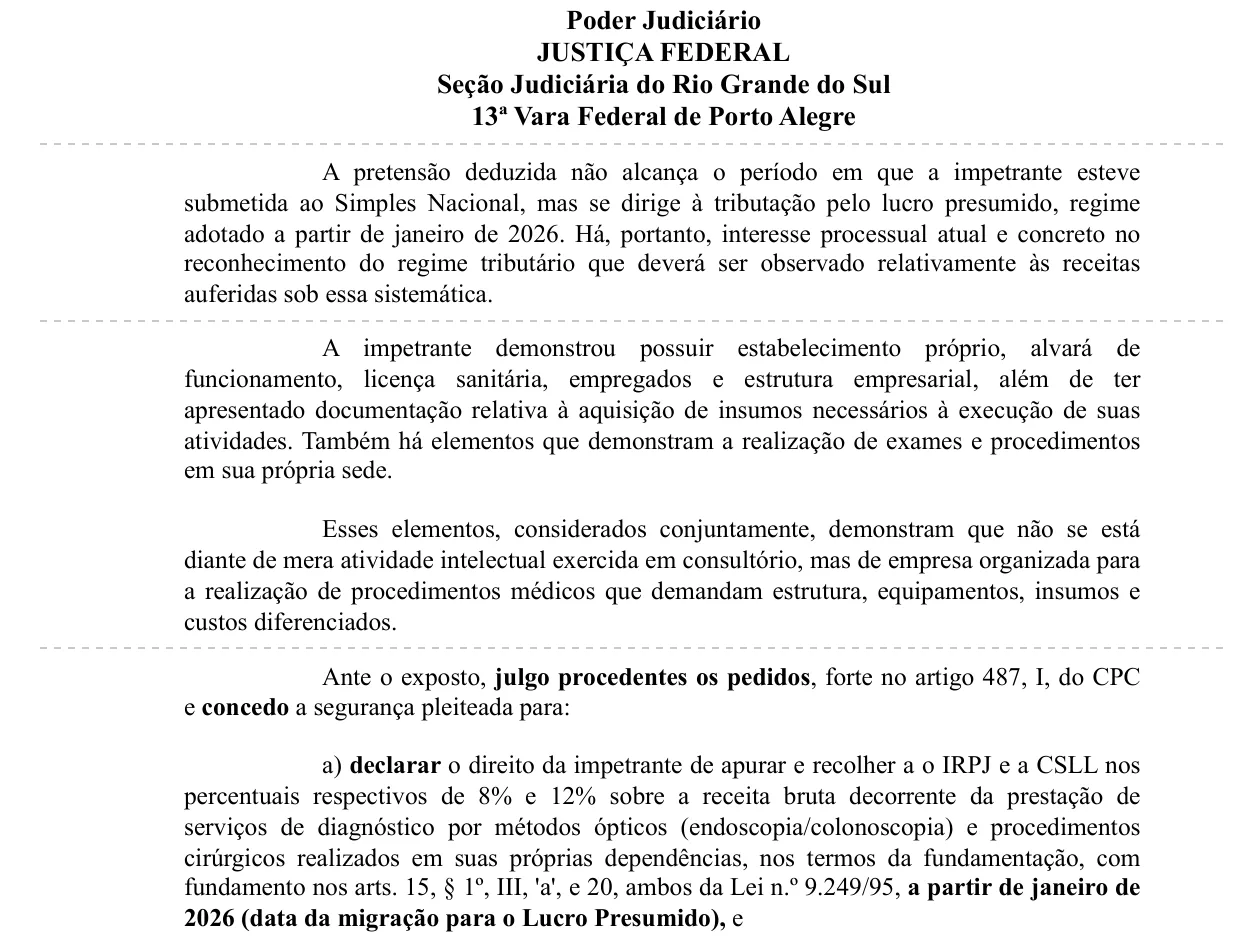
A impetrante demonstrou possuir estabelecimento próprio, alvará de funcionamento, licença sanitária, empregados e estrutura empresarial, além de ter apresentado documentação relativa à aquisição de insumos necessários à execução de suas atividades. Também há elementos que demonstram a realização de exames e procedimentos em sua própria sede.
O que isso significa para outros médicos
Quem sai do Simples para o lucro presumido pode discutir a equiparação a partir da mudança. Na região do TRF4, a prova de estrutura própria, insumos e custos da atividade tem peso, e esta sentença mostra o tipo de documento que foi aceito.
O resultado de cada caso depende da atividade da clínica, dos documentos e da forma de tributação. Uma decisão vale para o processo em que foi dada e mostra como os juízes estão lendo a lei.
Perguntas frequentes
Estava no Simples. Posso pedir a equiparação?
A equiparação é uma regra do lucro presumido. Nesta sentença de setembro de 2026, o direito foi reconhecido a partir de janeiro de 2026, quando a clínica migrou para o presumido.
O que é a equiparação hospitalar?
É o direito de a clínica calcular o IRPJ e a CSLL do lucro presumido com as bases de 8% e 12% previstas para serviços hospitalares nos arts. 15 e 20 da Lei 9.249/1995, no lugar dos 32% dos serviços em geral. O STJ, no Tema 217, decidiu que o que conta é a natureza do serviço, não a capacidade de internação, e que as simples consultas ficam de fora.
Uma decisão favorável a outra clínica vale para a minha?
Não automaticamente. Cada decisão vale para o processo em que foi dada. Ela mostra como os juízes estão lendo a lei, mas o seu caso depende da atividade, do contrato social, dos alvarás e das notas fiscais.
Leia também
- Todas as decisões: Equiparação hospitalar
- Equiparação hospitalar (página-pilar)
- Quais serviços entram na equiparação hospitalar?
Conteúdo informativo, em conformidade com o Provimento 205/2021 da OAB. Não constitui promessa de resultado. Cada caso exige análise individualizada.