O que foi decidido
A clínica, organizada como sociedade empresária, faz procedimentos cirúrgicos, exames complementares e acupuntura, fora de ambiente hospitalar. A liminar tinha sido negada. Na sentença, a juíza concedeu a segurança e permitiu recolher o IRPJ e a CSLL com as bases reduzidas sobre os serviços hospitalares, excluídas as consultas.
Por que o juiz decidiu assim
O STJ, no Tema 217, definiu que serviço hospitalar se mede pela natureza da atividade, não pela estrutura de internação. Por isso, prestar o serviço fora do hospital não tira o direito.
A clínica provou que a atividade vai além de consultas: além do objeto social, juntou notas fiscais, contratos com planos de saúde e contrato de locação de bomba de infusão.
Os alvarás de funcionamento e sanitário confirmaram que as atividades são exercidas de forma regular. A sentença citou ainda precedente do TRF1 e decisão do STJ no mesmo sentido.
O que a decisão determinou
Concedeu a segurança para recolher o IRPJ sobre 8% e a CSLL sobre 12% da receita bruta dos serviços hospitalares, excluídas as simples consultas, com reembolso das custas pela União.
O que está escrito na decisão
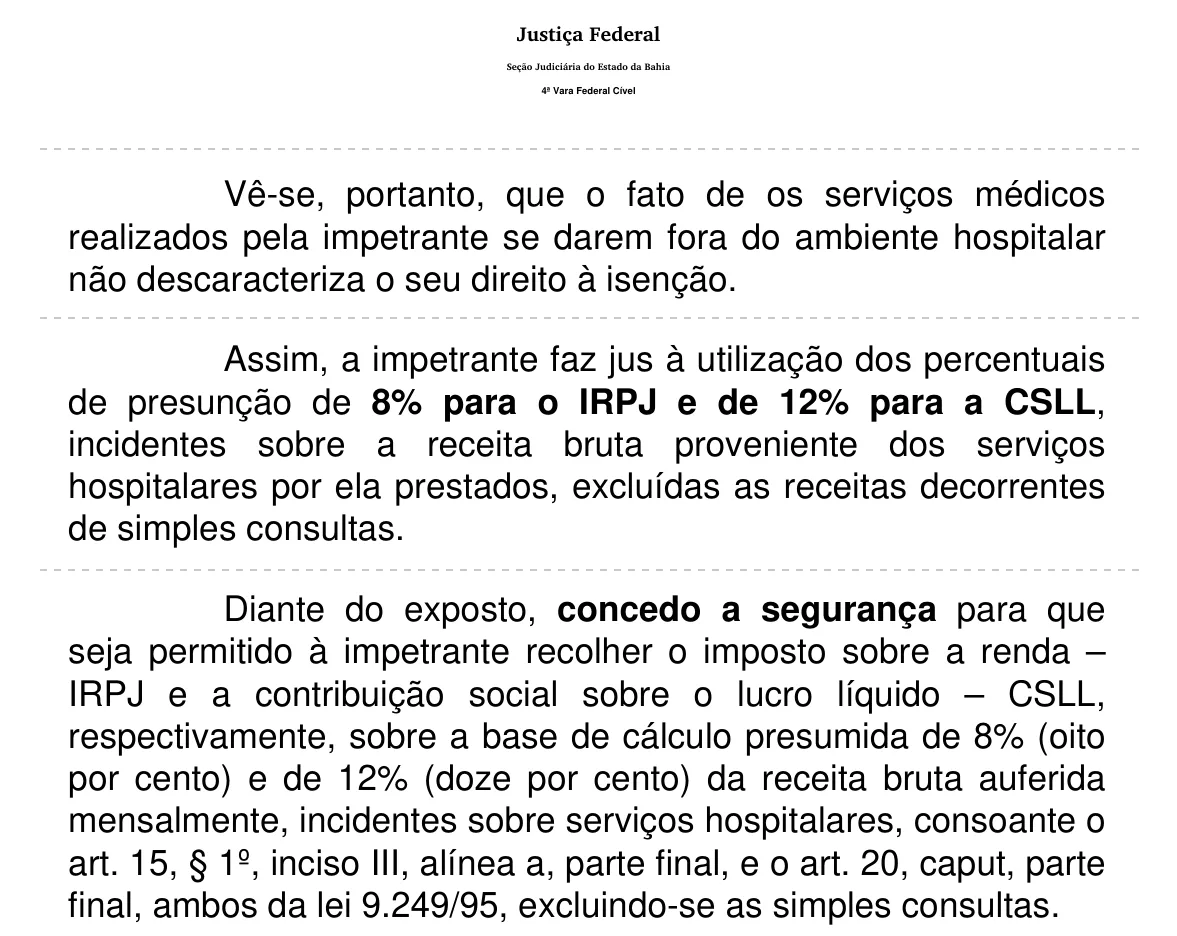
Vê-se, portanto, que o fato de os serviços médicos realizados pela impetrante se darem fora do ambiente hospitalar não descaracteriza o seu direito à isenção.
O que isso significa para outros médicos
A prova da equiparação é documental e mostra o que a clínica faz de fato. Contrato social, alvarás e notas fiscais que discriminam os procedimentos costumam ser a base. A receita de consultas continua na regra geral.
O resultado de cada caso depende da atividade da clínica, dos documentos e da forma de tributação. Uma decisão vale para o processo em que foi dada e mostra como os juízes estão lendo a lei.
Perguntas frequentes
Minha clínica não tem internação. Pode ter equiparação?
Para o STJ, no Tema 217, a internação não é exigida. Nesta sentença de setembro de 2026, a clínica atua fora de ambiente hospitalar e teve o direito reconhecido.
O que é a equiparação hospitalar?
É o direito de a clínica calcular o IRPJ e a CSLL do lucro presumido com as bases de 8% e 12% previstas para serviços hospitalares nos arts. 15 e 20 da Lei 9.249/1995, no lugar dos 32% dos serviços em geral. O STJ, no Tema 217, decidiu que o que conta é a natureza do serviço, não a capacidade de internação, e que as simples consultas ficam de fora.
Uma decisão favorável a outra clínica vale para a minha?
Não automaticamente. Cada decisão vale para o processo em que foi dada. Ela mostra como os juízes estão lendo a lei, mas o seu caso depende da atividade, do contrato social, dos alvarás e das notas fiscais.
Leia também
- Todas as decisões: Equiparação hospitalar
- Equiparação hospitalar (página-pilar)
- Quais serviços entram na equiparação hospitalar?
Conteúdo informativo, em conformidade com o Provimento 205/2021 da OAB. Não constitui promessa de resultado. Cada caso exige análise individualizada.